افتتاح حساب بین المللی برای ایرانیان؛ مقایسه حسابهای شخصی، شرکتی و مجازی
افتتاح حساب بینالمللی از داخل ایران مسیر یکسان و مستقیمی ندارد. برای افتتاح حساب بینالمللی برای ایرانیان، دسترسی به گزینههای خارجی به نوع سرویس، کشور مقصد و محل اقامت متقاضی بستگی دارد. حساب بانکی واقعی با کیف پول دیجیتال یا حساب کاربری یک پلتفرم پرداخت تفاوت دارد.
اگر میان حساب شخصی و شرکتی، حساب ارزی و چندارزی یا گزینههای مجازی مرددی، این سردرگمی طبیعی است؛ چون عنوانهای مشابه ممکن است کاربردها و محدودیتهای متفاوتی داشته باشند. انتخاب نادرست میتواند به حسابی منجر شود که برای دریافت درآمد، پرداخت آنلاین یا مدیریت مالی کسبوکارت مناسب نیست.
در این مقاله تفاوت انواع حساب را روشن میکنیم و معیارهای انتخاب کشور مقصد، از جمله کاربرد حساب، شرایط اقامت و مدارک موردنیاز را توضیح میدهیم. همچنین میبینی حساب مجازی چه تفاوتی با حساب بانکی دارد و چرا کارت پرداخت بهتنهایی برای نگهداری یا دریافت پول کافی نیست. با این مقایسه میتوانی گزینهها را بر اساس نیاز واقعیات بسنجی و قدم بعدی را آگاهانهتر انتخاب کنی.
نکات کلیدی
- برای انتخاب حساب شخصی یا شرکتی، اول مشخص کن قرار است پول را دریافت کنی، پرداخت انجام دهی یا امور مالی کسبوکارت را مدیریت کنی.
- کشور مقصد را بر پایه نیاز واقعی، محل اقامت و مدارکی که میتوانی ارائه کنی بسنج؛ یک گزینه مناسب برای همه وجود ندارد.
- حساب بانکی، کیف پول دیجیتال و کارت مجازی کارکردهای متفاوتی دارند؛ پیش از انتخاب، کاربرد هرکدام را با نیازت تطبیق بده.
- نوع حساب ارزی و چندارزی بر شیوه نگهداری و جابهجایی ارز اثر میگذارد؛ جزئیات این تفاوتها را در مقایسه ببین.
- اگر هدفت دسترسی به محصولات دیجیتال است، بخش پایانی مقاله نشان میدهد گیفتکارت دویچتک، اشتراک سرویسهای هوش مصنوعی و کلید لایسنس دیجیتال چه جایگاهی در انتخابت دارند.
افتتاح حساب شخصی و شرکتی
اول کاربرد حساب را مشخص کن: دریافت درآمد شخصی، پرداختهای روزمره یا مدیریت پول کسبوکار. حساب شخصی برای امور مالی فرد است؛ حساب شرکتی به نام کسبوکار و برای تراکنشهای تجاری استفاده میشود. این دو را جایگزین هم ندان. تفاوتشان فقط در نام صاحب حساب نیست؛ نوع فعالیت و مدارک لازم هم ممکن است فرق کند. پیش از اقدام، جریان پولت را مشخص کن تا بدانی حساب باید چه کاری انجام دهد.
برای افتتاح حساب بین المللی برای ایرانیان، کشور مقصد، نوع سرویس و محل اقامت متقاضی اهمیت دارد. امکان افتتاح حساب خارجی از داخل ایران به شرایط سرویس و محل اقامت متقاضی بستگی دارد و ثبت درخواست بهتنهایی افتتاح حساب را تضمین نمیکند. ثبت اینترنتی درخواست هم بهتنهایی به معنی داشتن حساب بانکی واقعی نیست. حساب بانکی با کیف پول دیجیتال یا حساب کاربری یک پلتفرم پرداخت تفاوت دارد. برای نمونه، استفاده از پیپل یا کیف پول دیجیتال، بهخودیخود حساب بانکی خارجی ایجاد نمیکند.
حسابهای ارزی بانکی داخل ایران نیز با حساب خارجی تفاوت دارند. این حسابها در سه گروه قرضالحسنه پسانداز ارزی، قرضالحسنه جاری ارزی و سپرده سرمایهگذاری مدتدار ارزی قرار میگیرند. اگر فقط میخواهی ارز را در بانک داخل کشور نگه داری، این دستهبندی به کارت میآید. اما اگر نیازت دریافت وجه از خارج است، بررسی کن حساب موردنظر واقعاً امکان دریافت وجه دارد یا نه.
این جدول تفاوت گزینهها را بر اساس معیارهای اصلی نشان میدهد:
| گزینه | صاحب حساب | کاربرد اصلی | نکته برای متقاضی ایران |
|---|---|---|---|
| حساب شخصی خارجی | فرد | مدیریت مالی شخصی و دریافت وجه | کشور مقصد و محل اقامت اثرگذارند |
| حساب شرکتی خارجی | شرکت یا کسبوکار | تراکنشهای تجاری و درآمد کسبوکار | نوع فعالیت و مدارک شرکتی اهمیت دارند |
| حساب ارزی داخل ایران | فرد یا صاحب حساب طبق ضوابط بانک | نگهداری ارز در بانک داخلی | جای حساب بانکی خارجی را نمیگیرد |
| کیف پول یا حساب پرداخت | کاربر پلتفرم | پرداخت یا نگهداری موجودی در همان سرویس | معادل حساب بانکی واقعی نیست |
در حساب شرکتی، اطلاعات صاحب یا نماینده و اسناد مربوط به فعالیت کسبوکار ممکن است در ارزیابی نقش داشته باشند. در حساب شخصی، نام و تاریخ تولد باید با مدارک هویتی هماهنگ باشند. نشانی نادرست یا اطلاعات ناسازگار ممکن است به رد درخواست یا محدودشدن حساب منجر شود. بنابراین، پیش از ثبت درخواست، اطلاعات را با مدارکت تطبیق بده و نوع حساب را با هدفت بسنج.
اگر به دنبال افتتاح حساب بینالمللی برای ایرانیان هستی، از نوع صاحب حساب شروع کن؛ سپس کاربرد، کشور مقصد و مدارک قابل ارائه را با هم مقایسه کن. برای استفاده شخصی، حساب فردی را بررسی کن؛ برای دریافت و مدیریت پول کسبوکار، نیازهای شرکتی را جداگانه بسنج. این ترتیب کمک میکند گزینهای را انتخاب کنی که با فعالیت مالی واقعیات همخوان باشد.
انتخاب کشور بر اساس نیاز شخصی یا تجاری
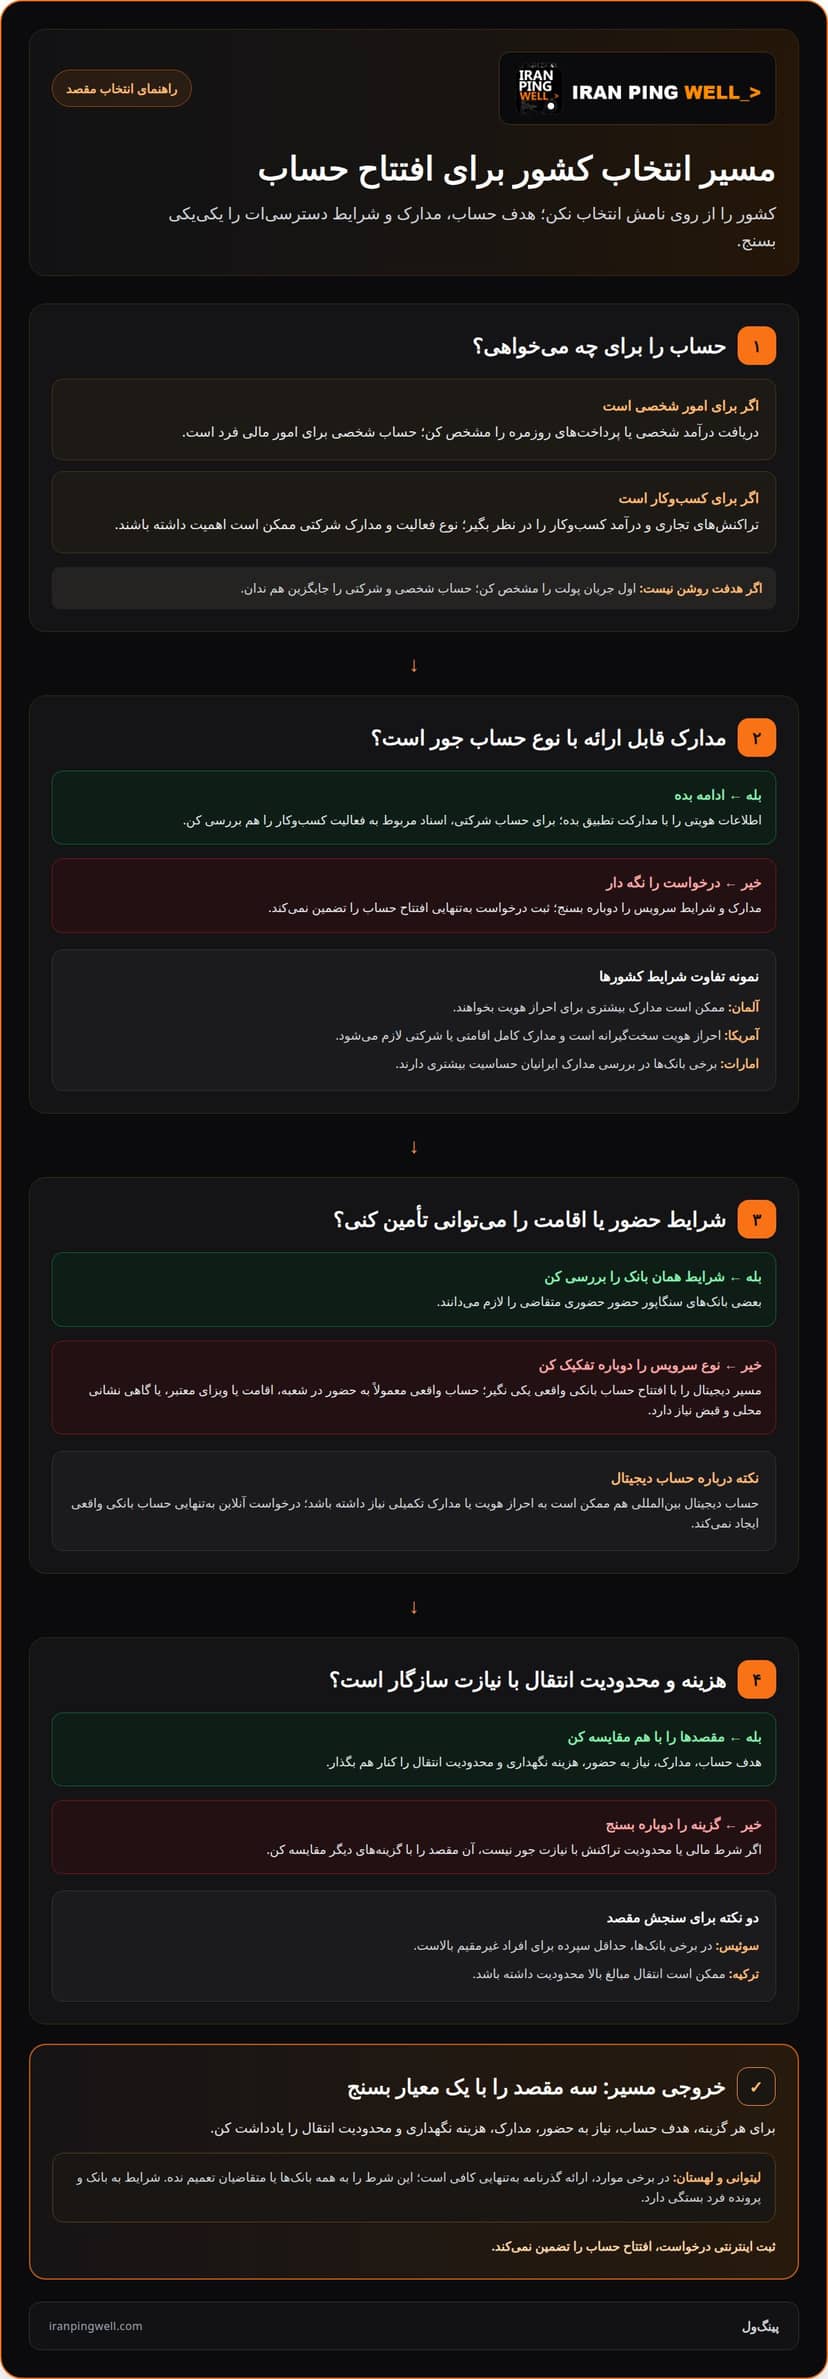
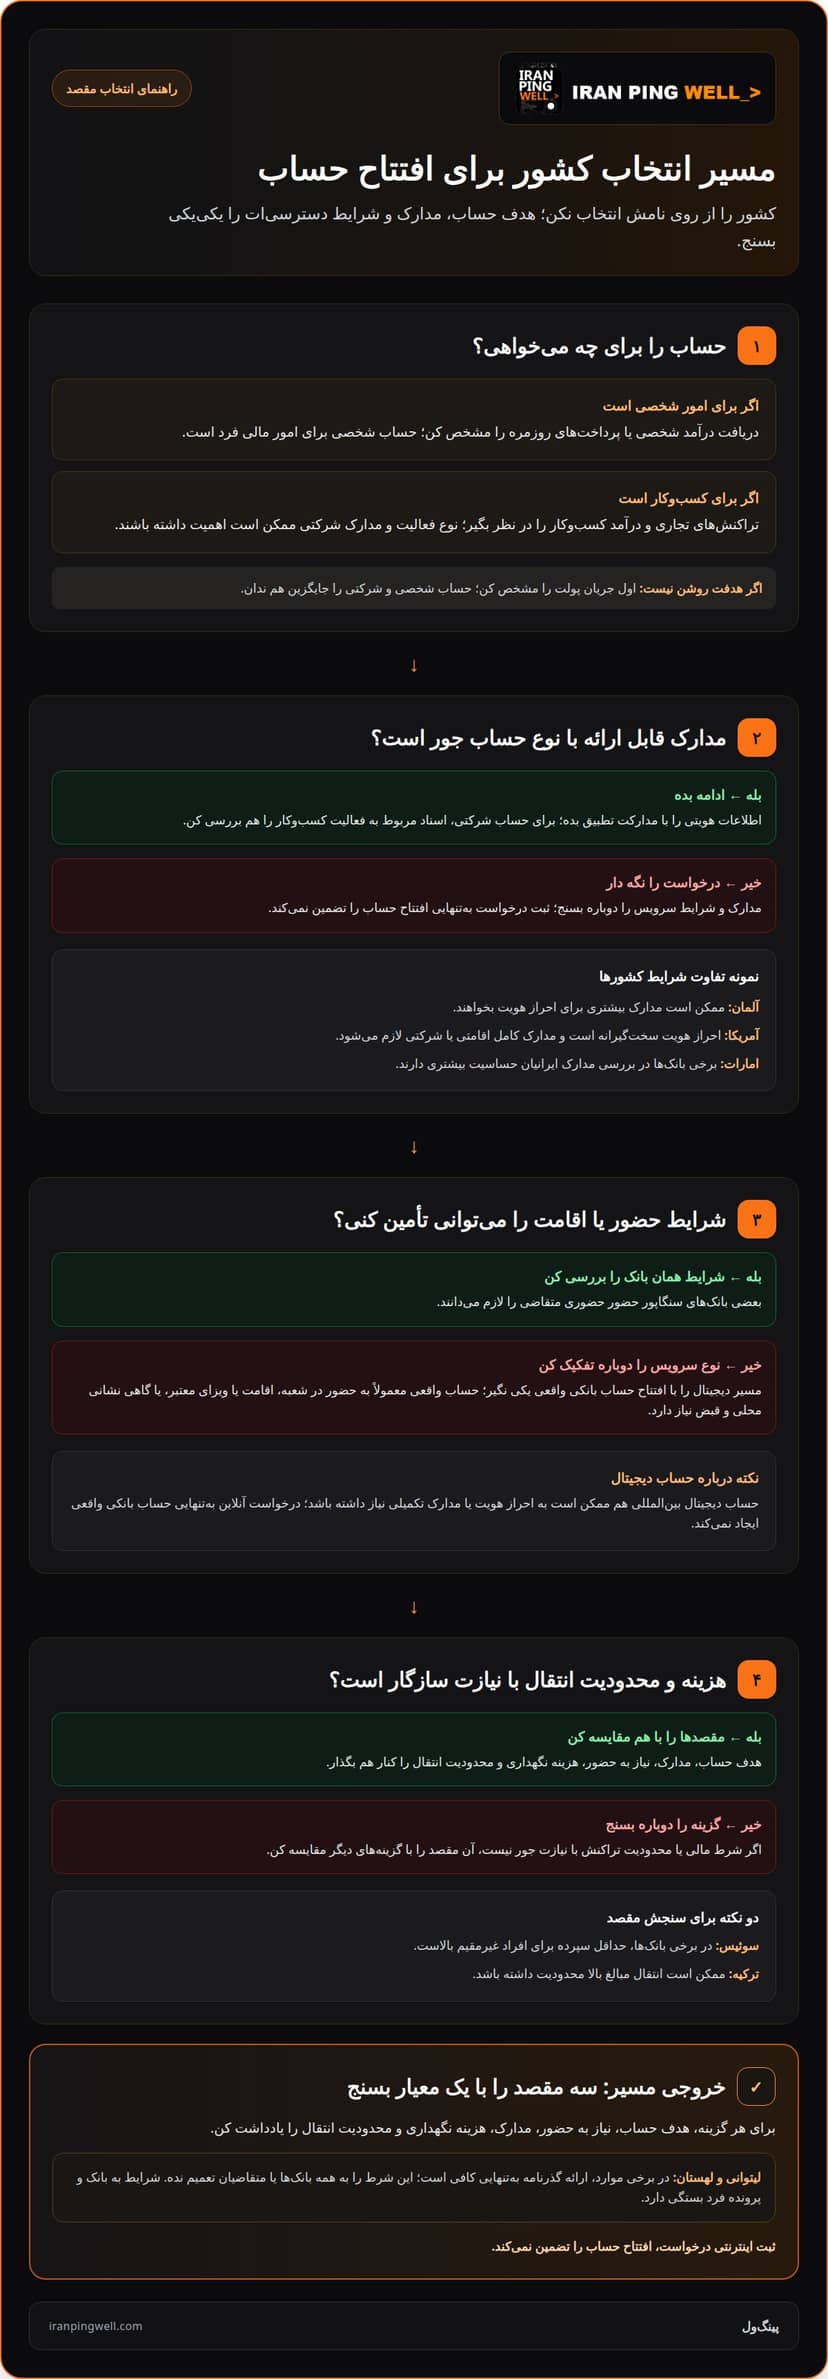
کشور مناسب را بر اساس نام مشهورش انتخاب نکن؛ اول ببین حساب را برای چه کاری میخواهی. اگر هدفت دریافت درآمد شخصی است، دسترسی به دریافت وجه و مدیریت روزمره را بسنج. برای کسبوکار، امکان استفاده از حساب برای تراکنشهای تجاری و مدارک لازم اهمیت بیشتری دارد. در هر دو حالت، محل اقامت و شرایط پذیرش افراد ایرانی بخشی از تصمیم است.
شرایط کشورها یکسان نیست. در برخی بانکهای سوئیس، افراد غیرمقیم با حداقل سپرده بالایی روبهرو میشوند. بعضی بانکهای سنگاپور حضور حضوری متقاضی را لازم میدانند. در آلمان ممکن است مدارک بیشتری برای احراز هویت بخواهند. این تفاوتها نشان میدهد دسترسی آنلاین یا نام یک کشور بهتنهایی معیار کافی نیست.
برای متقاضی ایرانی، محدودیتهای ناشی از تحریمها هم بر انتخاب مقصد اثر میگذارند. برخی بانکهای امارات در بررسی مدارک ایرانیان حساسیت بیشتری دارند. در آمریکا، فرایند احراز هویت سختگیرانه است و مدارک کامل اقامتی یا شرکتی لازم میشود. در ترکیه نیز ممکن است انتقال مبالغ بالا محدودیت داشته باشد. این موارد را با نوع تراکنش موردنیازت تطبیق بده.
پیش از انتخاب کشور، این معیارها را کنار هم بگذار:
- هدف حساب: برای دریافت درآمد شخصی، مسیر دریافت وجه را بررسی کن؛ برای شرکت، فعالیت تجاری و اسناد کسبوکار را در نظر بگیر.
- اقامت و حضور: سنگاپور نمونهای است که بعضی بانکهایش حضور فیزیکی میخواهند؛ امکان سفر یا اقامتت را بسنج.
- مدارک: آلمان ممکن است مدارک بیشتری بخواهد؛ در آمریکا مدارک اقامتی یا شرکتی نقش مهمی دارند.
- محدودیت تراکنش: در ترکیه امکان محدودیت انتقال مبالغ بالا را در برنامهریزیات لحاظ کن.
- هزینه و سپرده: در برخی بانکهای سوئیس، حداقل سپرده افراد غیرمقیم بالاست؛ توان نگهداری موجودی را ارزیابی کن.
لیتوانی و لهستان نیز در برخی موارد گزینههایی هستند که ارائه گذرنامه بهتنهایی برای افتتاح حساب کافی است. این موضوع را به همه بانکها یا متقاضیان تعمیم نده؛ شرایط به بانک و پرونده فرد بستگی دارد. کشور را بر اساس مدارک قابل ارائه و مسیر واقعی دسترسی مقایسه کن.
در پایان، سه گزینه را روی کاغذ بگذار و برای هرکدام هدف حساب، نیاز به حضور، مدارک، هزینه نگهداری و محدودیت انتقال را بنویس. اگر بخشی از نیازت به دسترسی به خدمات مالی بینالمللی مربوط است، این معیارها کمک میکنند انتخابت را دقیقتر کنی.
پیش از اقدام، امکان افتتاح حساب برای افراد مقیم ایران را بر اساس سرویس، کشور مقصد و محل اقامت متقاضی بررسی کن؛ ثبت درخواست آنلاین بهتنهایی افتتاح حساب را تضمین نمیکند. حساب دیجیتال بینالمللی نیز ممکن است به احراز هویت یا ارائه مدارک تکمیلی نیاز داشته باشد. افتتاح حساب بانکی واقعی در بانک خارجی معمولاً به حضور در شعبه، اقامت یا ویزای معتبر، یا گاهی آدرس محلی و قبض نیاز دارد. بنابراین مسیر دیجیتال را با افتتاح حساب بانکی در شعبه یکسان فرض نکن.
صدور کارت بانکی برای هر حساب بینالمللی تضمینشده نیست و به شرایط سرویس و کشور محل اقامت بستگی دارد. همچنین نام، نام خانوادگی، تاریخ تولد، آدرس و تصویر فرد احرازکننده میتواند به انتخاب کاربر باشد. در آمریکا، افتتاح حساب بانکی با فرایند سختگیرانه احراز هویت مشتری و نیاز به مدارک کامل اقامتی یا شرکتی همراه است. این موارد را پیش از درخواست با مدارکی که واقعاً در دسترس داری تطبیق بده و درباره کارت، احراز هویت و شرایط اقامت جداگانه پرسوجو کن.
انواع حسابهای خارجی و بینالمللی
پیش از انتخاب، تفاوت حساب بانکی واقعی، حساب مجازی و کارت پرداخت را روشن کن. هرکدام کارکرد مشخصی دارند. شماره حساب بینالمللی یا آیبن برای دریافت و انتقال وجه به کار میرود. اینترنتبانک نیز امکان مدیریت آنلاین حساب را فراهم میکند. اما حساب کاربری یک پلتفرم پرداخت یا کیف پول دیجیتال بهخودیخود حساب بانکی نیست.
حساب بانکی ارزی: این حساب در بانک نگهداری میشود و برای مدیریت موجودی ارزی به کار میرود. افتتاح حساب ارزی در بانکهای داخل ایران با افتتاح حساب خارجی تفاوت دارد. پس اگر به دریافت پول از خارج نیاز داری، دیدن واژه «ارزی» در نام حساب کافی نیست. کاربرد حساب و امکان دریافت وجه را ملاک قرار بده.
حساب چندارزی: این گزینه برای نگهداری یا مدیریت بیش از یک ارز در یک ساختار حساب طراحی شده است. پیش از انتخاب، ببین کدام ارزها برای دریافت یا پرداختت کاربرد دارند. برای نمونه، اگر درآمدت به یک ارز میرسد و هزینههایت با ارز دیگری است، بررسی کن حساب از هر دو ارز پشتیبانی میکند یا نه. تعداد ارزها بهتنهایی معیار مناسبی نیست؛ مسیر واقعی تراکنش را هم بسنج.
حساب مجازی: عنوان «مجازی» به معنی حساب بانکی کامل نیست. برخی حسابهای مجازی پویا یا موقت پس از گذشت زمان مشخص یا انجام تراکنش منقضی میشوند. نوع ثابت یا دائمی، شماره حساب ثابتی دارد و منقضی نمیشود. پیش از انتخاب، نوع شماره، مدت استفاده و امکان دریافت وجه را با کاربردت تطبیق بده.
کارت مجازی و پیشپرداخت: کارت مجازی معمولاً شمارهای برای پرداخت آنلاین است، نه ابزاری برای نگهداری یا دریافت پول. برای خرید اینترنتی، چنین کارتی ممکن است نیازت را برطرف کند؛ اما برای دریافت درآمد، شماره حساب لازم است. دریافت کارت پیشپرداخت نیز لزوماً به افتتاح حساب بینالمللی نیاز ندارد. این تفاوت جلوی انتخاب محصولی را میگیرد که کاربردش با نیاز تو همخوان نیست.
| نوع | کارکرد اصلی | نکته برای انتخاب |
|---|---|---|
| حساب بانکی | نگهداری وجه و تراکنش بانکی | دسترسی واقعی به حساب را بسنج |
| حساب چندارزی | مدیریت چند ارز | ارزهای لازم برای دریافت و پرداخت را مشخص کن |
| حساب مجازی موقت | استفاده محدود یا زماندار | شرایط انقضا را بررسی کن |
| حساب مجازی ثابت | استفاده از شماره حساب پایدار | کاربردهای مجاز حساب را تطبیق بده |
| کارت مجازی | پرداخت آنلاین | آن را با حساب دریافت وجه اشتباه نگیر |
اگر هدفت پرداخت است، کارت را بر اساس پذیرش فروشگاه و نوع تراکنش انتخاب کن؛ اگر میخواهی پول دریافت کنی، سراغ حسابی برو که شماره دریافت وجه دارد. تتر نیز ارزی متصل به دلار است، اما دارایی دیجیتال با حساب بانکی تفاوت دارد. این دستهبندی کمک میکند ابزار را بر اساس کاری که واقعاً انجام میدهی انتخاب کنی.
اهمیت حساب بانکی بینالمللی برای افراد و کسبوکارها
ارزش حساب بانکی بینالمللی را با کاری بسنج که قرار است برایت انجام دهد. اگر از خارج درآمد میگیری، مسیر دریافت و زمانبندی انتقال وجه مهم است. اگر هزینههایت در چند کشور انجام میشوند، هماهنگی ارز دریافتی با ارز پرداختی را بررسی کن. این نگاه کمک میکند پیش از افتتاح حساب، جریان پولت را مرحلهبهمرحله مشخص کنی.
برای استفاده شخصی، ثبت منظم دریافتیها و پرداختها دید روشنی از موجودی میدهد. فهرستی ساده بساز: منبع هر دریافتی، زمان تقریبی آن و هزینههایی که باید بپردازی. برای نمونه، اگر درآمدت ماهانه است اما هزینه سرویسها در زمانهای متفاوت برداشت میشوند، تاریخها را جداگانه ثبت کن. دسترسی به اینترنتبانک میتواند مدیریت آنلاین این تراکنشها را آسانتر کند.
برای کسبوکار، ثبت جداگانه درآمد هر پروژه و هزینههای مرتبط، پیگیری جریان مالی را دقیقتر میکند. اگر چند مشتری خارجی داری، دریافتی هر مشتری را با فاکتور یا قرارداد مربوط به همان پروژه تطبیق بده. این روش کمک میکند پرداختهای انجامشده و مطالبات باقیمانده را از هم تشخیص دهی. گزارش منظم هم تصمیمگیری درباره هزینههای بعدی را سادهتر میکند.
- اگر درآمد خارجی داری، زمان دریافت و هزینههای وابسته را در یک برنامه ثبت کن.
- اگر با چند ارز کار میکنی، ارز هر دریافتی و پرداخت را جداگانه یادداشت کن.
- اگر کسبوکار داری، دریافتی هر مشتری را با پروژه و سند مالی همان کار تطبیق بده.
- اگر پرداختهای دورهای داری، تاریخ سررسید و موجودی موردنیاز را پیش از موعد در برنامهات بگذار.
اگر داخل ایران هستی، محدودیت پرداخت مستقیم با کارت شتاب در سرویسهای بینالمللی را هم در برنامه مالی لحاظ کن. داشتن حساب بهتنهایی همه مسیرهای پرداخت را حل نمیکند؛ پس پیش از اتکا به آن، نیازهای روزمره و روشهای پرداخت موردنیازت را فهرست کن. این کار بهویژه برای کسبوکاری مفید است که باید زمان پرداخت به تأمینکننده یا دریافت از مشتری را هماهنگ کند.
هزینه افتتاح حساب مجازی به ارائهدهنده بستگی دارد، اما هزینه شروع تنها معیار تصمیمگیری نیست. دسترسی به دریافت و انتقال وجه، مدیریت آنلاین و تناسب حساب با کاربری شخصی یا تجاری را هم بسنج. در ایران، افتتاح حساب مجازی مالیات ندارد؛ بااینحال، سود، درآمد یا تراکنشهای حساب ممکن است مشمول مالیات شوند. ثبت سوابق مالی، ارزیابی دقیقتری از فعالیت حسابت به تو میدهد.
بررسی ارائهدهنده و شرایط افتتاح حساب
پیش از شروع درخواست، شرایط سرویس را بر اساس کاربرد حساب بسنج. بررسی کن حساب برای دریافت وجه، انتقال پول یا مدیریت موجودی چه امکاناتی دارد. عنوانهایی مانند «حساب بینالمللی» یا «حساب دیجیتال» بهتنهایی کارکرد دقیق حساب را نشان نمیدهند. جزئیات خدمات باید روشن کند چه نوع تراکنشهایی در دسترساند و از چه روشی میتوان به حساب دسترسی داشت.
مدارک لازم به نوع حساب و کشور مقصد بستگی دارد. برای حساب بانکی خارجی، معمولاً گذرنامه معتبر، مدرک نشانی محل سکونت و مدارک شغلی درخواست میشود. بعضی بانکها گواهی درآمد یا اسناد مالیاتی هم میخواهند. ارائهدهنده حساب مجازی نیز ممکن است برای احراز هویت مشتری و مقابله با پولشویی، تصویر گذرنامه، مدرک اثبات محل سکونت و اطلاعات منبع درآمد را درخواست کند.
به شیوه ارسال مدارک و نحوه تکمیل درخواست دقت کن. بعضی مراحل به بارگذاری تصویر مدارک نیاز دارند و برای افتتاح حساب دیجیتال ممکن است اطلاعات تکمیلی بخواهند. فایلها را خوانا و کامل آماده کن. همچنین بررسی کن آیا برای ادامه فرایند به حضور در شعبه، نشانی محلی یا مدرک اقامت نیاز است. این معیارها تفاوت مهمی میان درخواست آنلاین و دسترسی عملی به حساب ایجاد میکنند.
زمان پردازش را هم در برنامهریزی مالیات لحاظ کن. در برخی کشورها تأیید حساب بانکی خارجی چند روز زمان میبرد؛ در موارد دیگر، روند ممکن است چند هفته یا چند ماه طول بکشد. این بازه به سرویس، مقصد و بررسی مدارک وابسته است. اگر برای دریافت درآمد یا پرداخت مشخصی به حساب نیاز داری، موعد آن را با زمان بررسی درخواست هماهنگ کن.
برای مقایسه ارائهدهندگان، این موارد را کنار هم قرار بده:
- نوع تراکنشهای قابل انجام و روش دسترسی به حساب را مشخص کن.
- مدارک مربوط به هویت، نشانی، شغل و منبع درآمد را دستهبندی کن.
- شرایط صدور کارت را جدا از شرایط افتتاح حساب بررسی کن؛ صدور کارت به سرویس و کشور محل اقامت وابسته است.
- هزینه حساب مجازی را با خدماتی که دریافت میکنی مقایسه کن.
- در صورت انتخاب حساب ارزی داخل ایران، مدارک اشخاص حقیقی میتواند شامل موجودی اولیه دستکم ۱۰۰ دلار آمریکا یا معادل آن باشد.
این موجودی اولیه مربوط به حساب ارزی داخل ایران است، نه شرط عمومی افتتاح حساب بانکی خارجی. برای بررسی مسیر درخواست متناسب با نیازت، جزئیات حساب بینالمللی را ببین.
برای ثبت سفارش افتتاح حساب خارجی، بهطور کلی ارائه ایمیل از سوی سفارشدهنده کافی است؛ اما این را با مدارک لازم برای احراز هویت و تکمیل افتتاح حساب یکی ندان. افتتاح حساب دیجیتال بینالمللی ممکن است به احراز هویت یا ارائه مدارک تکمیلی نیاز داشته باشد. در بیشتر کشورها، متقاضی افتتاح حساب بانکی خارجی باید گذرنامه معتبر، مدرک نشانی محل سکونت و مدارک شغلی ارائه کند.
ارائهدهندگان حساب مجازی ممکن است برای افتتاح حساب، تصویر پاسپورت و مدرک اثبات محل سکونت و منبع درآمد درخواست کنند؛ پس پیش از تکمیل درخواست، آمادهبودن این موارد را بسنج. هزینه افتتاح حساب مجازی به ارائهدهنده آن بستگی دارد و بهتر است در کنار امکانات حساب بررسی شود. اطلاعات هویتی یا نشانی را دقیق و سازگار با مدارک وارد کن، زیرا ارائه اطلاعات هویتی یا نشانی نادرست برای افتتاح حساب بینالمللی میتواند به رد درخواست یا محدودشدن حساب منجر شود. اگر درباره اطلاعات موردنیاز ابهامی داری، پیش از ثبت درخواست آن را با ارائهدهنده روشن کن.
پینگول: گیفت کارت دویچتک (۱ تا ۱۰۰ یورو)
پینگول گیفت کارت دویچتک را در مقادیر ۱ تا ۱۰۰ یورو عرضه میکند. همچنین میتوانی اشتراک سرویسهای هوش مصنوعی و کلید لایسنس دیجیتال را برای نیازهای دیجیتالت بررسی کنی.
در نمونهای از بازخوردهای کوتاه مشتریان آمده است: «تو جمعه سفارش زدم فکر کردم تعطیله. اتفاقاً زودتر هم اومد.»
برای دیدن گزینهها، به وبسایت iranpingwell.com سر بزن.
قدم بعدی را با نیاز روشن بردار
پیش از هر درخواست، یادداشتی کوتاه برای خودت آماده کن: حساب را برای چه کاری میخواهی، چه تراکنشهایی انجام میدهی و چه مدارکی در اختیار داری. این تصویر روشن، انتخاب میان مسیرهای مختلف را آسانتر میکند و کمک میکند پرسشهای مهم را از ابتدا مطرح کنی. برای افتتاح حساب بینالمللی برای ایرانیان، بر پایه استفاده واقعیات تصمیم بگیر، نه فقط نام حساب یا کشور.
بعد، معیارهایت را به ترتیب اهمیت بچین. برای یک نفر، دریافت درآمد اولویت دارد؛ برای دیگری، دسترسی به پرداخت یا مدیریت مالی کسبوکار. وقتی این اولویتها مشخص باشند، میتوانی گزینههای متناسب با هدفت را دقیقتر بررسی و مسیر بعدی را آگاهانه انتخاب کنی.
اگر میخواهی نیازت را مطرح کنی و درباره قدم بعدی گفتوگو داشته باشی، با پینگول تماس بگیر. با هدف روشن شروع کن؛ تصمیمگیریات هم روشنتر پیش میرود.