افتتاح حساب وایز برای ایرانیان و انجام نخستین تراکنشها
برای افتتاح حساب وایز، داشتن نشانی در کشور دیگری بهتنهایی کافی نیست؛ هویت و وضعیت اقامتت در کشور محل ثبت حساب هم بررسی میشود. ویزای توریستی کوتاهمدت معمولاً مدرک مناسبی برای اثبات اقامت بلندمدت نیست و ممکن است برای تطبیق هویت، عکس زنده یا سلفی هم از تو بخواهند.
اگر در ایران زندگی میکنی، طبیعی است درباره مدارک لازم، تأیید نشانی و امکان استفاده از حساب تردید داشته باشی. نکته اصلی این است که نشانی و مدارک هویتی باید با شرایط کشور محل ثبت حساب سازگار باشند؛ ارائه یک نشانی خارجی بهتنهایی این شرط را برآورده نمیکند.
در این راهنما با روند احراز هویت و تأیید نشانی، ارزهای قابل استفاده، نکات امنیتی و انجام نخستین تراکنش آشنا میشوی. همچنین تفاوت حساب شخصی و بیزینس را مرور میکنیم تا بدانی هرکدام برای چه نوع استفادهای مناسبتر است و پیش از اقدام چه مواردی را باید در نظر بگیری.
نکات کلیدی
- برای احراز هویت، مدارک هویتی و نشانی باید با کشور محل ثبت حساب و وضعیت اقامتت سازگار باشند؛ نشانی بهتنهایی اقامت را ثابت نمیکند.
- پیش از استفاده، ببین چه ارزهایی برای ارسال و دریافت در حسابت در دسترساند و جزئیات هر تراکنش را با دقت وارد کن.
- برای کاهش ریسکهای امنیتی، ورودهای حساب را منظم و قابلپیشبینی نگه دار و با کاربرد آیپی ثابت و سرور مجازی آشنا شو.
- حساب شخصی و بیزینس کاربرد یکسانی ندارند؛ نوع استفادهات را مشخص کن تا فعالیت تجاری را با حساب شخصی انجام ندهی.
- با شناخت مراحل تراکنش نخست و تفاوت حسابها، راحتتر تصمیم میگیری چه زمانی به سراغ راهکارهای مالی بینالمللی یا گزینههای جایگزین بروی.
احراز هویت و تأیید نشانی
برای افتتاح حساب وایز، احراز هویت و نشانی باید با کشور محل ثبت حساب هماهنگ باشد. داشتن نشانی خارجی بهتنهایی ثابت نمیکند که حق اقامت در آن کشور را داری. ویزای توریستی کوتاهمدت هم معمولاً برای اثبات اقامت بلندمدت کافی نیست. پس پیش از شروع مشخص کن کشور انتخابی واقعاً محل اقامت قانونی توست یا فقط مقصد سفرت.
روند بررسی با ثبت اطلاعات هویتی شروع میشود. اطلاعاتی که وارد میکنی باید با مدرکی که برای شناسایی میفرستی مطابقت داشته باشد. برای حساب شخصی ممکن است از تو عکس زنده یا سلفی بخواهند تا چهرهات را با مدرک شناسایی تطبیق دهند. تصویر واضح و خوانا، بدون پوشاندن بخشهای مدرک، بررسی را سادهتر میکند. از ثبت نام یا نشانی ناسازگار با مدارکت پرهیز کن؛ اختلاف اطلاعات ممکن است به درخواست مدرک بیشتر یا توقف بررسی بینجامد.
تأیید نشانی، مرحلهای جدا از تطبیق هویت است. مدرک آدرس نشان میدهد کجا زندگی میکنی، اما بهتنهایی حق اقامت قانونی در کشور ثبتشده را ثابت نمیکند. برای نمونه، نشانی محل اقامت موقت در سفر، جایگزین مدرک اقامت بلندمدت نیست. ویزای بلندمدت بیش از ۹۰ روز یا مدارک اقامت معتبر ممکن است برای بررسی وضعیت اقامت در نظر گرفته شوند. نوع مدرک و کشور محل ثبت حساب در ارزیابی اهمیت دارند.
- کشور محل اقامتت را با وضعیت واقعی اقامتت تطبیق بده.
- اطلاعات هویتی را دقیقاً مطابق مدرک وارد کن.
- اگر از تو سلفی خواسته شد، تصویر روشن و بدون فیلتر بفرست.
- برای نشانی، مدرکی ارائه کن که همان محل ثبتشده را نشان دهد.
درباره مدارک ایرانی، توضیحات موجود یکسان نیست. بعضی راهنماها گذرنامه ایرانی را برای احراز هویت وایز کافی نمیدانند و کارت ملی ایران یا شناسنامه را هم مدرک مناسبی برای شناسایی بینالمللی معرفی نمیکنند. در مقابل، بعضی توضیحات گذرنامه متقاضی را برای ساخت حساب مطرح میکنند. بنابراین گذرنامه را تضمین پذیرش مدارک یا تأیید حساب در نظر نگیر. مدارک باید با مسیر بررسی و کشور محل اقامت سازگار باشند.
هنگام ثبت درخواست، از اطلاعات ساختگی یا مدرک متعلق به شخص دیگر استفاده نکن. چنین کاری تطبیق هویت و نشانی را دشوار میکند و ممکن است بررسی حساب را متوقف سازد. پیش از ارسال، نام، کشور و نشانی را با مدارکت مقایسه کن. این بازبینی کوتاه کمک میکند اشتباه تایپی یا ناسازگاری اطلاعات را زودتر اصلاح کنی.
در انتخاب مدرک، تفاوت میان قالب دیجیتال و مدرک ایرانی را روشن نگه دار: صفحه، کارت ملی دیجیتال یا eID را کاملاً قابل قبول معرفی میکند، اما کارت ملی ایران و شناسنامه را برای فرایند KYC بینالمللی غیرقابل استفاده میداند. این گزارهها را یکسان فرض نکن؛ هنگام انتخاب مدرک، نوع دقیق مدرکی را که ارائه میکنی مشخص کن و ادعای مربوط به همان نوع را در نظر بگیر.
همین دقت را درباره گذرنامه ایرانی هم به کار ببر: این گذرنامه برای احراز هویت وایز غیرقابل قبول معرفی شده و نباید آن را جایگزین مدرک دیگری بدانی. در حساب شخصی ممکن است برای تطبیق هویت، عکس زنده یا سلفی درخواست شود؛ این درخواست به معنی پذیرش خودکار مدرک نیست. ویزای توریستی کوتاهمدت هم معمولاً حق اقامت بلندمدت را ثابت نمیکند و مدرک نشانی بهتنهایی چنین حقی را نشان نمیدهد.
ارزهای قابل ارسال و دریافت
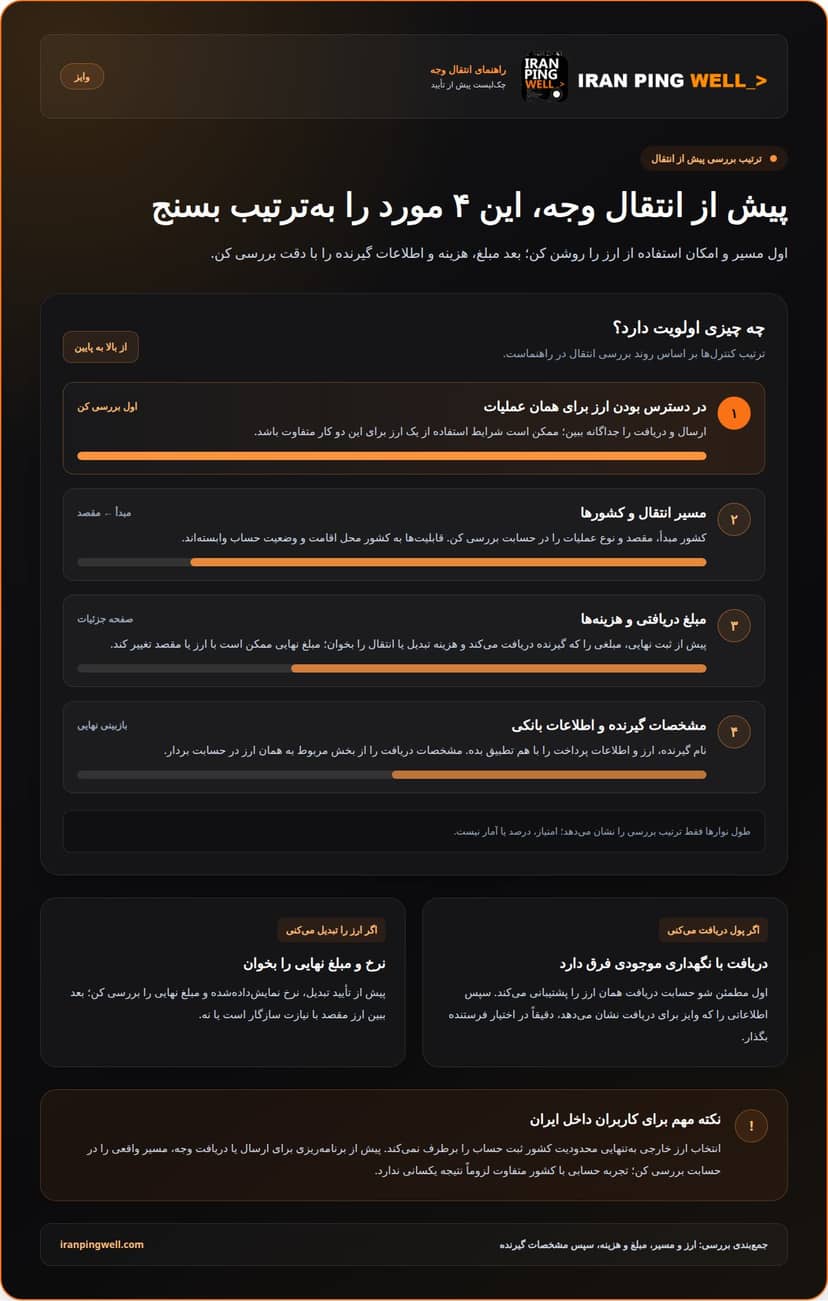
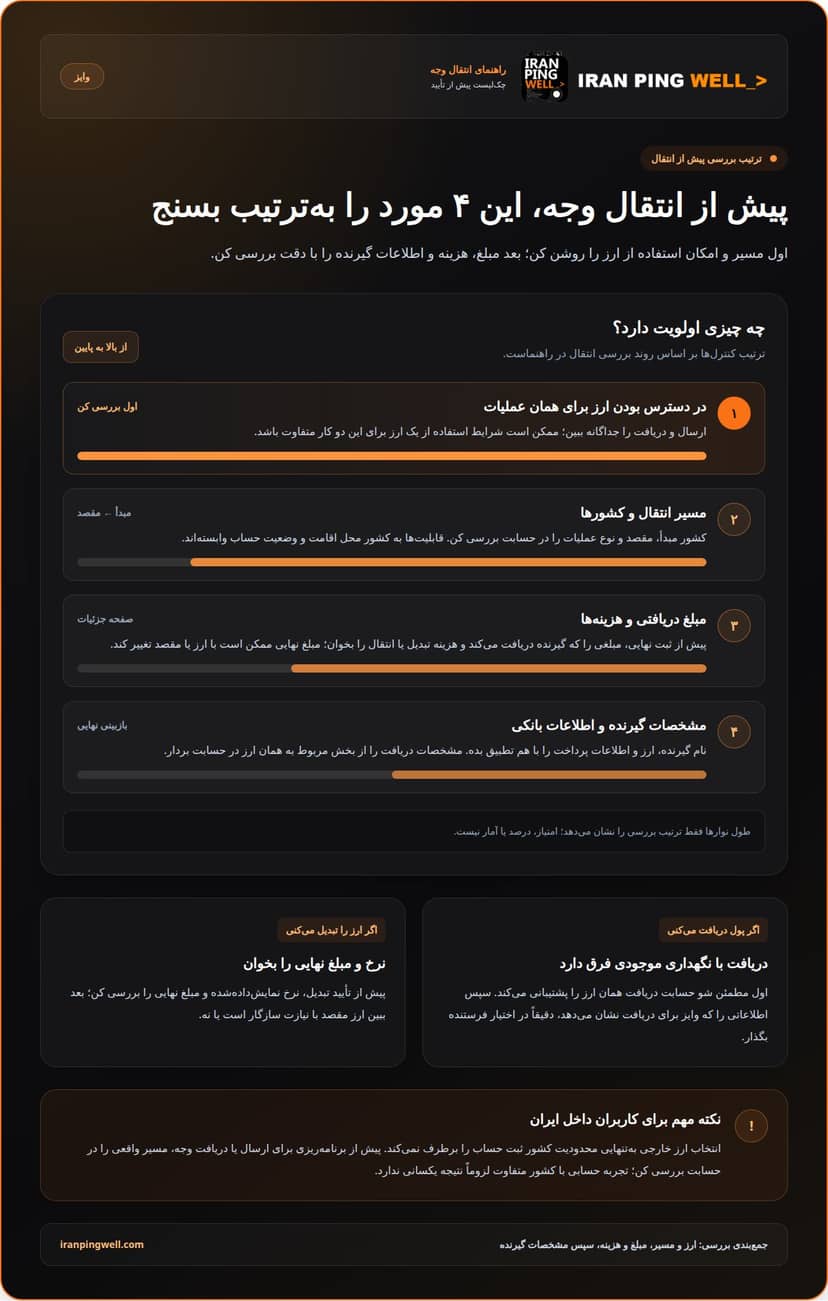
در وایز، فهرست ارزهای قابل استفاده را برای دو کار جداگانه بررسی کن: ارسال و دریافت. ممکن است انتقال یک ارز در دسترس باشد، اما دریافت آن برای کشور محل حساب شرایط متفاوتی داشته باشد. پس فقط به نام ارز توجه نکن؛ مسیر انتقال، کشور مبدأ و مقصد و نوع عملیات را هم بسنج.
برای شروع، وارد بخش انتقال شو و مبدأ، مقصد و ارز موردنظرت را انتخاب کن. پیش از ثبت نهایی، صفحه جزئیاتی مانند مبلغ دریافتی گیرنده و هزینه تبدیل یا انتقال را نشان میدهد. اطلاعات را همانجا بخوان؛ مبلغ نهایی ممکن است با انتخاب ارز یا مقصد تغییر کند. اگر میخواهی پول دریافت کنی، بخش دریافت را جداگانه بررسی کن تا بدانی چه اطلاعاتی باید در اختیار فرستنده بگذاری.
دریافت پول با نگهداری موجودی یکسان نیست. فرض کن قرار است مبلغی به ارزی مشخص برایت واریز شود. ابتدا ببین حسابت امکان دریافت همان ارز را دارد یا نه، سپس اطلاعاتی را که وایز برای دریافت نشان میدهد دقیقاً در اختیار فرستنده بگذار. شماره حساب یا مشخصات پرداخت را از نمونههای دیگران کپی نکن؛ اطلاعات هر حساب و مسیر ممکن است متفاوت باشد.
تبدیل ارز هم مرحله مستقلی دارد. اگر موجودیات را به ارز دیگری تبدیل میکنی، پیش از تأیید نرخ نمایشدادهشده و مبلغ نهایی را بخوان. سپس بررسی کن ارز مقصد با نیاز واقعیات سازگار باشد. برای پرداخت به دریافتکننده، نام ارز، کشور مقصد و اطلاعات بانکی باید با هم تطبیق داشته باشند. انتخاب ارز اشتباه ممکن است انتقال را از مسیر موردنظرت خارج کند یا به اطلاعات بیشتری نیاز داشته باشد.
- ارز مبدأ و مقصد را پیش از ثبت انتقال دوباره بخوان.
- هزینه و مبلغ دریافتی را در صفحه نهایی مقایسه کن.
- برای دریافت، مشخصات همان ارز را از بخش مربوط به حساب بردار.
- نام گیرنده و اطلاعات بانکی را با جزئیات پرداخت تطبیق بده.
برای کاربران داخل ایران، نکتهای مهمتر از انتخاب ارز وجود دارد: دسترسی به قابلیتها به کشور محل اقامت و وضعیت حساب وابسته است. انتخاب ارز خارجی بهتنهایی محدودیت کشور ثبت حساب را برطرف نمیکند. بنابراین پیش از برنامهریزی برای دریافت یا ارسال وجه، مسیر واقعی انتقال را در حسابت ببین. تجربه شخصی با کشور یا حسابی متفاوت لزوماً برای تو نتیجه یکسانی ندارد.
در پایان، با یک انتقال کوچک و متناسب با نیازت، مراحل انتخاب ارز و بررسی جزئیات را بهتر میفهمی. پیش از تأیید، صفحه خلاصه را بخوان و رسید نهایی را نگه دار. اگر وایز برای مسیر یا ارز موردنظرت گزینهای نشان نمیدهد، مسیر دیگری را حدس نزن؛ انتخاب کشور یا ارز نادرست، راهحل محدودیت حساب نیست. برای آشنایی با راهکارهای دسترسی مالی بینالمللی نیز میتوانی گزینههای مرتبط را بررسی کنی.
امنیت حساب و استفاده از آیپی ثابت یا سرور مجازی
امنیت حساب وایز فقط به انتخاب یک آیپی ثابت وابسته نیست؛ حفاظت از رمز عبور، دستگاه و اطلاعات ورود هم اهمیت دارد. آیپی ثابت نشانی اینترنتیای است که تغییر نمیکند؛ سرور مجازی رایانهای از راه دور با اتصال اینترنتی خودش است. این دو مفهوم یکی نیستند. استفاده از سرور مجازی هم بهتنهایی امنیت یا تأیید حساب را تضمین نمیکند.
اگر برای ورود از شبکههای مختلف استفاده کنی، نشانی اتصال ممکن است تغییر کند. برای نمونه، ورود یکبار از اینترنت خانه و بار دیگر از شبکه عمومی، سابقه اتصال متفاوتی ایجاد میکند. آیپی ثابت میتواند نشانی اتصال را ثابت نگه دارد، اما کشور آن باید با وضعیت واقعی حساب و محل اقامتت سازگار باشد. استفاده از نشانی اینترنتی کشور دیگر محدودیتهای اقامت را برطرف نمیکند.
سرور مجازی برای دسترسی از راه دور به محیطی جداگانه به کار میرود. پیش از انتخاب آن، مشخص کن چه کسی به سرور دسترسی دارد و اطلاعات ورود چگونه نگهداری میشوند. اگر چند نفر از سرور مشترکی استفاده کنند، کنترل دسترسی دشوارتر میشود. برای حساب مالی شخصی، دستگاهی که فقط خودت کنترل میکنی معمولاً انتخاب روشنتری است. از ذخیره رمز عبور در رایانه عمومی یا سرور مشترک خودداری کن.
- برای وایز رمز عبوری جدا از ایمیل و حسابهای دیگر بساز.
- رمز را در پیامرسان یا فایل بدون حفاظت ذخیره نکن.
- کد ورود یا تأیید را برای هیچکس نفرست.
- پس از استفاده در دستگاه مشترک، از حساب خارج شو.
- اگر دسترسی مشکوک دیدی، رمز حساب و ایمیل مرتبط را تغییر بده.
در فرایندهای مالی، تغییر ناگهانی اطلاعات اتصال یا پرداخت میتواند بررسی را طولانی کند. برای نمونه، استفاده از کارت بینالمللیای که با کشور محل اقامتت ارتباطی ندارد ممکن است بررسی وایز را به تأخیر بیندازد یا متوقف کند. بنابراین آیپی ثابت را راهی برای پنهانکردن محل واقعی یا دورزدن بررسی هویت ندان. ثبات اتصال جایگزین مدارک درست و اطلاعات سازگار نیست.
برای انتخاب میان اینترنت معمولی و سرور مجازی، اول نیازت را مشخص کن. اگر فقط خودت از حساب استفاده میکنی، امنیت دستگاه و رمز عبور را در اولویت بگذار. اگر به سرور مجازی نیاز داری، از دسترسی اختصاصی، رمز قوی و بهروزرسانی محیط کار مطمئن شو. از نصب ابزارهای ناشناس روی دستگاهی که برای تراکنش استفاده میکنی پرهیز کن. همچنین اطلاعات ورود را در صفحهای وارد نکن که از پیوندی مشکوک به آن رسیدهای.
در نهایت، استفاده امن یعنی اتصال قابلفهم، دستگاه تحت کنترل و اطلاعات واقعی. آیپی ثابت ممکن است پیوستگی اتصال را بیشتر کند، اما پذیرش حساب را تضمین نمیکند. سرور مجازی هم ابزار دسترسی از راه دور است، نه مدرک اقامت یا راهکار احراز هویت. پیش از ورود یا انتقال وجه، نشانی صفحه را بررسی کن و جزئیات حساب را فقط در محیط رسمی وارد کن.
انجام نخستین تراکنشها
پیش از نخستین انتقال در وایز، نوع عملیاتت را مشخص کن: ارسال، دریافت یا تبدیل ارز. این سه کار مسیر و اطلاعات یکسانی ندارند. برای نمونه، انتقال به گیرنده بانکی به مشخصات مقصد نیاز دارد؛ تبدیل موجودی هم انتخاب ارز مبدأ و مقصد را میخواهد. قابلیتهای در دسترس نیز به حساب و کشور محل ثبت آن وابستهاند.
اگر میخواهی وجهی بفرستی، ابتدا مقصد و ارز را انتخاب کن. سپس نام گیرنده و اطلاعات حساب بانکی او را دقیق وارد کن. نام باید با مشخصات دریافتکننده هماهنگ باشد و شماره حساب را از خود او بگیری. برای انتقال به حساب بانکی، کشور مقصد و ارز پرداخت را هم تطبیق بده. یک رقم اشتباه میتواند مسیر پرداخت را بههم بزند.
پیش از تأیید، خلاصه تراکنش را کامل بخوان. مبلغ ارسالی، مبلغ دریافتی گیرنده، ارز و هر هزینه نمایشدادهشده را بررسی کن. اگر قرار است مبلغی به یورو برسد، مطمئن شو ارز مقصد هم یورو است. نرخ تبدیل یا هزینه را با نیازت بسنج و پس از تأیید، جزئیات نهایی را در رسید نگه دار.
- نوع تراکنش را انتخاب کن و مقصد را مشخص کن.
- اطلاعات گیرنده را از منبع مستقیم وارد کن.
- ارز مبدأ، ارز مقصد و مبلغ را بازبینی کن.
- صفحه خلاصه را بخوان و فقط پس از تطبیق اطلاعات تأیید کن.
برای دریافت وجه، از اطلاعات مربوط به همان ارز استفاده کن. اگر فرستنده میخواهد مبلغی به ارز مشخصی بفرستد، جزئیات دریافت را از بخش مربوط به حسابت بردار. اطلاعات انتقال قبلی یا حساب فرد دیگر را جایگزین نکن. برای نمونه، مشخصات دریافت یورو را برای دریافت ارزی دیگر نفرست؛ ابتدا ارز و روش دریافت را با فرستنده هماهنگ کن.
اگر تراکنش برای تبدیل موجودی است، ارزهایی را انتخاب کن که واقعاً برای پرداخت بعدی لازم داری. پیش از ثبت، مبلغ نهایی پس از تبدیل را بررسی کن. برای نمونه، تبدیل موجودی به ارزی که دریافتکننده نمیپذیرد، مرحلهای اضافی ایجاد میکند. نگهداری رسید و یادداشت هدف انتقال هم پیگیری را سادهتر میکند.
برای کاربران ساکن ایران، هماهنگی اطلاعات اهمیت ویژهای دارد. استفاده از کارت ویزا یا مسترکارت بینالمللیِ نامرتبط با کشور محل اقامت ممکن است بررسی وایز را طولانی کند یا متوقف سازد. بنابراین کارت پرداخت، کشور حساب و اطلاعات هویتی را با هم سازگار نگه دار. برای عبور از بررسی، اطلاعات ساختگی وارد نکن.
اگر نخستین انتقال با درخواست بررسی یا تأیید بیشتر روبهرو شد، جزئیات همان تراکنش را دنبال کن و رسید و اطلاعات ثبتشده را نگه دار. از ثبت چندباره انتقال با اطلاعات متفاوت پرهیز کن؛ این کار تشخیص وضعیت پرداخت را دشوار میکند. بازبینی دقیق پیش از تأیید، خطاهای رایج در ارز، گیرنده و مقصد را کاهش میدهد.
تفاوت حساب بیزینس و پرسونال
انتخاب میان حساب شخصی و بیزینس به هدف تراکنشهایت بستگی دارد. اگر میخواهی برای نیازهای فردی پول بفرستی یا دریافت کنی، حساب شخصی با این کاربرد همخوان است. اما اگر دریافتها به فروش، درآمد کسبوکار یا پرداختهای تجاری مربوط میشوند، باید نوع استفاده را جداگانه بسنجی. نام صاحب حساب بهتنهایی معیار کافی نیست؛ دلیل و الگوی تراکنش هم اهمیت دارد.
حساب شخصی برای فعالیتهای روزمره فرد طراحی شده است. نمونهاش دریافت پول از آشنایی برای هزینهای شخصی یا انتقال وجه برای پرداختی غیرتجاری است. در مقابل، فروشندهای که بهطور منظم از مشتریان درآمد میگیرد، تراکنشهایی با ماهیت تجاری دارد. استفاده تجاری از حساب شخصی میتواند ریسک تراکنشی ایجاد کند. پس فقط تعداد یا مبلغ پرداخت را ملاک قرار نده؛ منبع وجه و ارتباط آن با فعالیت حرفهای را هم در نظر بگیر.
برای انتخاب درست، به سه پرسش پاسخ بده: پول را از چه کسی میگیری؟ بابت چه چیزی دریافت میکنی؟ آیا این پرداخت بخشی از فعالیت تجاری توست؟ برای نمونه، پولی که مشتری در برابر کالای فروختهشده میپردازد، با کمک مالی یکسان نیست. همچنین وجهی که برای هزینهای شخصی از دوستت میگیری، درآمد حاصل از فروش محسوب نمیشود.
- پرداخت شخصی را از درآمد حاصل از فروش جدا کن.
- هدف هر دریافت یا ارسال را برای خودت روشن نگه دار.
- اطلاعات تراکنش را با فعالیت واقعیات هماهنگ وارد کن.
- از حساب شخصی برای دریافتهای منظم تجاری استفاده نکن.
پیش از ثبتنام، کاربرد غالب حسابت را مشخص کن. اگر هم پرداخت شخصی داری و هم درآمد کسبوکار، تراکنشها را با هم مخلوط نکن و نوع استفاده را بر اساس هدف واقعی انتخاب کن. برای نمونه، دریافت هزینه خدمات از مشتری، حتی اگر به حساب فردی واریز شود، از نظر ماهیت با دریافت شخصی فرق دارد. ساختار حساب را برای پنهانکردن ماهیت پرداخت به کار نبر.
در ثبت اطلاعات بیزینس، نام و نوع فعالیت باید با واقعیت کسبوکارت هماهنگ باشد. اطلاعات نادرست درباره دلیل تراکنش یا هویت کسبوکار میتواند هنگام بررسی حساب مشکلساز شود. اگر کسبوکارت درآمدی ندارد و فقط هزینههای شخصی میپردازی، صرف داشتن عنوان شغلی دلیل انتخاب حساب تجاری نیست. برعکس، دریافت پول از مشتریان را صرفاً بهدلیل استفاده از حساب شخصی، تراکنش شخصی حساب نکن.
برای بررسی تراکنش، توضیح روشن و مدارک مرتبط به نشاندادن هدف پرداخت کمک میکنند. برای نمونه، اگر از مشتری وجهی گرفتهای، نگهداری سابقه سفارش یا توافق پرداخت میتواند ارتباط آن را با فعالیتت روشن کند. این کار جایگزین انتخاب نوع حساب مناسب نیست، اما به منظم نگهداشتن اطلاعات تراکنش کمک میکند. از درج توضیحات مبهمی مثل «پرداخت» برای چند هدف متفاوت پرهیز کن.
جمعبندی ساده است: حساب را بر پایه استفاده واقعی انتخاب کن، نه بر اساس عنوانی که راحتتر به نظر میرسد. پیش از نخستین دریافت تجاری، مشخص کن پرداخت به چه فعالیتی مربوط است و آن را با نوع حسابت تطبیق بده. اگر استفادهات تغییر کرد، الگوی تازه تراکنشها را هم بازبینی کن. این تصمیم ریسک استفاده تجاری از حساب شخصی را کاهش میدهد و مدیریت پرداختها را شفافتر میکند.
پینگول: گیفت کارت دویچتک (۱ تا ۱۰۰ یورو)
پینگول گزینههایی برای نیازهای دیجیتال جدا از انتقال پول ارائه میکند؛ از جمله گیفت کارت دویچتک در مقادیر ۱ تا ۱۰۰ یورو، اشتراک سرویسهای هوش مصنوعی و کلید لایسنس دیجیتال. اگر بهجای انتقال وجه، دسترسی به این محصولات را میخواهی، هر گزینه را بر اساس کاربردت بررسی کن. فروشندگان هم میتوانند پنل فروشندگان را ببینند.
برای انتخاب محصول متناسب با نیازت، محصولات دیجیتال پینگول را در وبسایت ببین یا با پینگول تماس بگیر.
قدم بعدی را بر اساس نیازت انتخاب کن
پیش از اقدام، از خودت بپرس این حساب قرار است کدام نیاز را پوشش دهد و چه زمانی واقعاً از آن استفاده میکنی. تفاوت میان پرداخت موردی و استفاده مداوم بر تصمیم تو اثر میگذارد. برای افتتاح حساب وایز، برنامهات را با محل اقامت واقعی و نوع تراکنشها هماهنگ کن، نه با راهحلهای موقت یا اطلاعات نامرتبط.
اگر شرایط استفاده با نیازت سازگار نیست، برای انجام یک پرداخت عجله نکن. مسیر مالی مناسب باید با هدف، گیرنده و نوع فعالیتت همخوان باشد. همین نگاه کمک میکند تصمیم روشنتری بگیری: ساخت حساب، انتخاب راهکار دیگر یا صبرکردن.
اگر کنار نیازهای مالی بینالمللی به خدمات دیجیتال هم نیاز داری، گزینههای مرتبط پینگول را در وبسایت پینگول ببین. با انتخاب آگاهانه و قدمبهقدم پیش برو؛ تصمیم درست از روشنبودن نیازت شروع میشود.